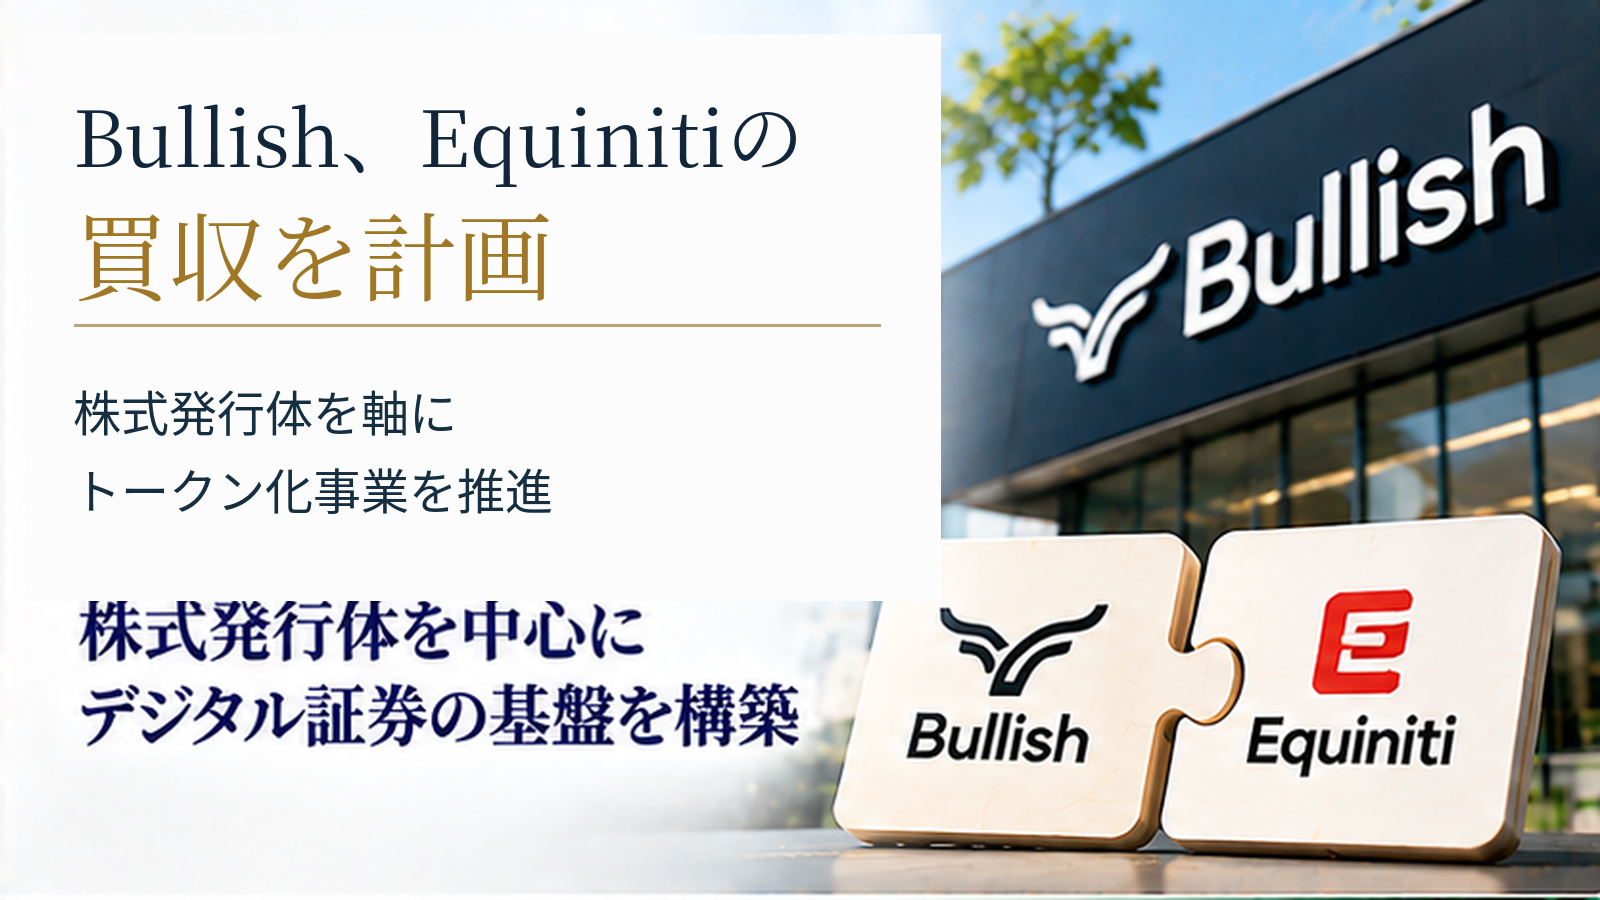
デジタル資産プラットフォームBullishのPresidentに就任したStacey Cunningham氏は、同社が予定するEquiniti買収および株式発行企業への注力がトークン化戦略の核心になると述べた。
米国の主要企業の一部は、自社株が新たなブロックチェーンベースの取引市場で売買されることに抵抗を示しているが、元New York Stock Exchange(NYSE)PresidentのCunningham氏は、業界のアプローチに問題があると考えている。株式発行企業がしばしばトークン化の議論から排除されている点を指摘した。
今週、CoinDeskの親会社でありデジタル資産プラットフォームでもあるBullishのPresidentに就任したCunningham氏は、企業が自社株のトークン化と取引により直接的に関わる仕組みづくりで状況を変えたいと語った。
「合成的なトークン化が多数起きていますが、発行企業はそうした議論に参加していません」と同氏はCoinDeskのインタビューで述べている。
トークン化はウォール街の関心の的となる一方、企業側からは初期段階で反発もあった。CoinDeskの調査によると、11月6日時点で暗号資産取引所OKXとNYSE親会社Intercontinental Exchangeが支援予定のトークン化株式取引市場向けに初期選定された62社のうち56社が異議を表明している。
Apple、Amazon、Teslaなどを含むこれらの異議申し立ては、必ずしもトークン化への全面的な反対ではないが、株式発行企業と協力せずにトークン化株式の市場を構築することの難しさを示している。
2018年から2022年までNYSEを率いたCunningham氏は、トークン化は伝統的な金融市場の次の段階として主流の金融市場に取り込まれていくと考えているが、実現時期や主流となるビジネスモデルには不確定要素があると述べる。
「トークン化されるかどうかはもはや問題ではなく、実現までにどれほどの時間がかかるかが焦点です」とCunningham氏は語った。
株式発行企業の関与促進へ
Bullishは予定されている42億ドル規模のEquiniti買収を通じて取得する株主名簿管理事業と自社の取引所、カストディ、取引機能を統合し、発行企業に焦点を当てたトークン化プラットフォーム構築を目指している。
買収は規制当局の承認を条件に2027年1月の完了を予定しており、Equinitiが管理する約3,000社の法人発行企業との関係および2,000万超の株主がBullishの事業に加わる見込みだ。
トランスファーエージェントは株式所有の公式記録の維持・変更を担うが、企業が法的・経済的権利を持つトークン化株式を発行する際にはその役割が重要になる可能性がある。
「Bullishの魅力は、取引所、トランスファーエージェント、カストディアン、AMM、インデックスといった全ての要素を備えていることです」とCunningham氏は説明した。
自動マーケットメーカー(AMM)は、従来の注文板ではなく資産プールを用いて取引を成立させるソフトウェアを指す。
Cunningham氏にとってこの買収は、株式のトークン化前に企業と関係を築けることを意味し、発行企業不在で株式に連動するデジタル商品を作る従来の方法と異なる道をBullishに開く可能性がある。
トークン化株式商品には原資産の株式と同じ所有権を伴わず株価エクスポージャーのみのものがある一方、OKX–ICEが準備する市場モデルは株主権利を維持する設計でありつつ、企業が第三者の自社株トークン化に異議を申し立てられる仕組みを認めている。
Bullishはすでに自社株で発行企業主導のトークン化モデルを試験しており、今年前半にSolana上で自社株をトークン化、10月にはNYSEのイベントでEquinitiが管理する6,100万の予約済みBullishトークンの移転を公開した。
同社はトークン化サービスのネットワークとしてSolana、Ethereum、Aptosを挙げ、企業に複数のブロックチェーン選択肢を提供している。
これらの取り組みはBullish株のトークン化活用を示すが、外部の法人発行企業を巻き込むことは別のチャレンジだ。
企業が得られるメリット
Cunningham氏は、企業にとっては株式を24時間365日取引できる以上の明確な参加理由が必要と主張する。
潜在的な利点の一つに株式保有状況の可視性向上がある。ブロックチェーン記録により、企業は株主をより直接的に把握し円滑なコミュニケーションが可能になるかもしれない。さらに決済の迅速化や記録管理の簡素化によって従来の証券市場の事務負担軽減に繋がる可能性もある。
ただし、こうした利点は自動的に実現するわけではなく、トークン化株式の設計や所有記録の維持方法、既存市場参加者のインフラ採用状況によって左右される。
Cunningham氏はブロックチェーン技術は暗号資産取引の枠を超え、伝統的金融市場の基盤に広がっていると考え、それがBullish参画の理由だと述べた。
「金融市場インフラを置き換える技術が登場し、まさにその変化を私たちは目撃しています」と述べている。
だが、この変化が一夜にして起こる可能性は低い。
OKX–ICE市場に対する多くの異議申し立ては、上場企業を巻き込み自社株の取引方法および投資家コミュニケーションを変える市場形成の難しさを示す。
Cunningham氏は包括的な米国暗号資産法成立を待たずにBullishの計画を進める余地があるとみている。停滞するCLARITY Actについて尋ねられると、既存規則だけでも新たな市場インフラ構築の機会はあると答えた。
「Clarity法がなくても多くの構築やソリューション提供は可能です。だから心配はしていません」
Bullishの差し迫った課題は、自社技術、取引インフラ、予定するトランスファーエージェント買収を、企業が実際に利用したいサービスに昇華させることである。
Cunningham氏は、企業がブロックチェーン株式の価値を理解すれば発行企業の参加が迅速に広がるとの見通しを示した。
「発行企業がトークン化で得られる価値を理解すれば、加速的な普及が見られると確信しています」と述べている。